Pour les PME de 30 salariés, la même pile logicielle que les ministères
La commission d'enquête de l'Assemblée nationale a chiffré la dépendance des administrations aux éditeurs américains, 79 % des achats de logiciels sur les 50 premiers fournisseurs de l'UGAP, 1,5 milliard d'euros par an, 1 milliard substituable, et elle a laissé les PME hors de son champ. Nous reprenons ses chiffres à l'échelle d'une entreprise de 30 salariés, poste par poste.
Ce que la commission a mesuré, et sur quel périmètre
Le rapport n° 3054, adopté le 8 juillet 2026 par la commission d'enquête sur les dépendances structurelles et les vulnérabilités systémiques dans le secteur du numérique, tient en 453 pages, 45 auditions et 112 personnes entendues, sous la présidence de Philippe Latombe et sur le rapport de Cyrielle Chatelain. Sa mesure la plus citée est aussi celle dont le périmètre est le plus souvent perdu en route : 79 % des achats de logiciels réalisés en 2025 auprès de l'UGAP, la centrale d'achat des administrations, sont allés à des éditeurs américains. Le chiffre ne vaut que pour les 50 premiers fournisseurs de la centrale, 609 millions d'euros sur 769, les seuls dont la nationalité a pu être vérifiée à la main ; la commission refuse d'en tirer un chiffre pour l'ensemble du catalogue, après avoir constaté que la classification automatique de l'UGAP rangeait VMware et Zoom parmi les éditeurs français.
Le milliard et demi qui a fait les titres est une extrapolation, et le rapport le dit lui-même. L'UGAP estimant sa part à 40 % des achats de logiciels des administrations, les 609 millions deviennent environ 1,5 milliard d'euros par an pour l'ensemble des administrations publiques, collectivités et établissements compris ; sur le seul périmètre de l'État, la commission a identifié 268 millions. Le milliard « substituable dès aujourd'hui » désigne les licences Microsoft, VMware, Oracle et IBM pour lesquelles une solution libre a été nommée en audition, toujours sur ce périmètre extrapolé.
Ce que le rapport établit au-delà des montants tient en une phrase, qui est la sienne : « du fait de l'existence de nombreux verrous techniques et commerciaux, leurs propriétaires peuvent augmenter leurs prix de manière unilatérale, sans crainte de basculement vers la concurrence ». Les auditions en donnent la mesure. À l'UGAP, les dépenses en logiciels Microsoft ont augmenté de 26 % entre 2024 et 2025 et celles consacrées à VMware ont plus que doublé ; le ministère de l'Éducation nationale écrit que la virtualisation VMware « n'est pas substituable à court terme » et que ses bases de données Oracle « ne sont pas substituables à 3 ans ».
La même concentration à l'échelle européenne
L'étude publiée en décembre 2025 par le département thématique du Parlement européen, à la demande de sa commission de l'industrie, décrit le marché dans lequel cette dépendance s'est constituée : AWS, Microsoft Azure et Google Cloud détiennent environ 70 % du marché européen du cloud, et la part des fournisseurs européens est tombée à 13 %. Pour les dépenses de logiciel, elle reprend l'estimation établie par le cabinet Asterès pour le Cigref, l'association des grandes entreprises utilisatrices du numérique : sur environ 400 milliards d'euros dépensés en 2024 par les organisations européennes en cloud et en logiciel, 330 milliards, soit 83 %, sont allés à des entreprises américaines.
La seconde étude d'Asterès pour le Cigref, publiée en mai 2026, ajoute la dynamique des prix. Les 54 directeurs du numérique de grandes entreprises et administrations européennes qu'elle a interrogés déclarent une hausse moyenne de 8,7 % par an du coût de leurs services de cloud et de logiciel sur les 3 dernières années, et en anticipent 12 % par an sur les 5 prochaines ; la hausse la plus forte constatée à un renouvellement atteint 51 % en moyenne. L'échantillon est étroit, et il est composé des acheteurs les mieux armés du marché, ceux qui disposent d'une direction des achats, d'un service juridique et du poids d'un grand compte dans la négociation. Ce sont eux qui déclarent ces hausses.
Ce que le rapport dit des PME : qu'il ne les traite pas
La commission a défini son champ par cercles concentriques : les administrations, puis les entreprises et secteurs clés, puis « l'économie générale », c'est-à-dire « l'ensemble du tissu économique, formé des TPE, PME et ETI, ainsi que des particuliers ». De ce troisième cercle, elle ne dit qu'une chose, et elle suffit : ces acteurs « ne disposent pas de moyens spécifiques (direction des services d'information, etc.) pour se doter d'outils informatiques propres, ou ne peuvent se tourner vers des solutions plus coûteuses ». Le seul volet qui leur soit consacré est la proposition n° 16, un crédit d'impôt pour les entreprises de moins de 250 salariés couvrant l'intégration de solutions libres, la formation des utilisateurs et l'hébergement chez un opérateur européen pendant les 5 premières années.
Une nuance apportée en séance mérite d'être conservée, parce qu'elle est exacte. Le député Vincent Thiébaut rappelle que « la majorité des PME utilisent des logiciels de gestion français, ou du moins développés en France », et que l'éditeur le plus répandu chez les TPE et les PME, Sage, développe sa solution à Metz. La dépendance d'une petite entreprise ne se loge donc pas dans sa comptabilité ni dans sa paie ; elle se loge dans tout le reste, le poste de travail, la messagerie, la bureautique, le partage de fichiers, l'hébergement, et c'est précisément le périmètre sur lequel la commission a mesuré 79 %.
Une PME de 30 salariés : la même pile que le ministère, sans direction informatique
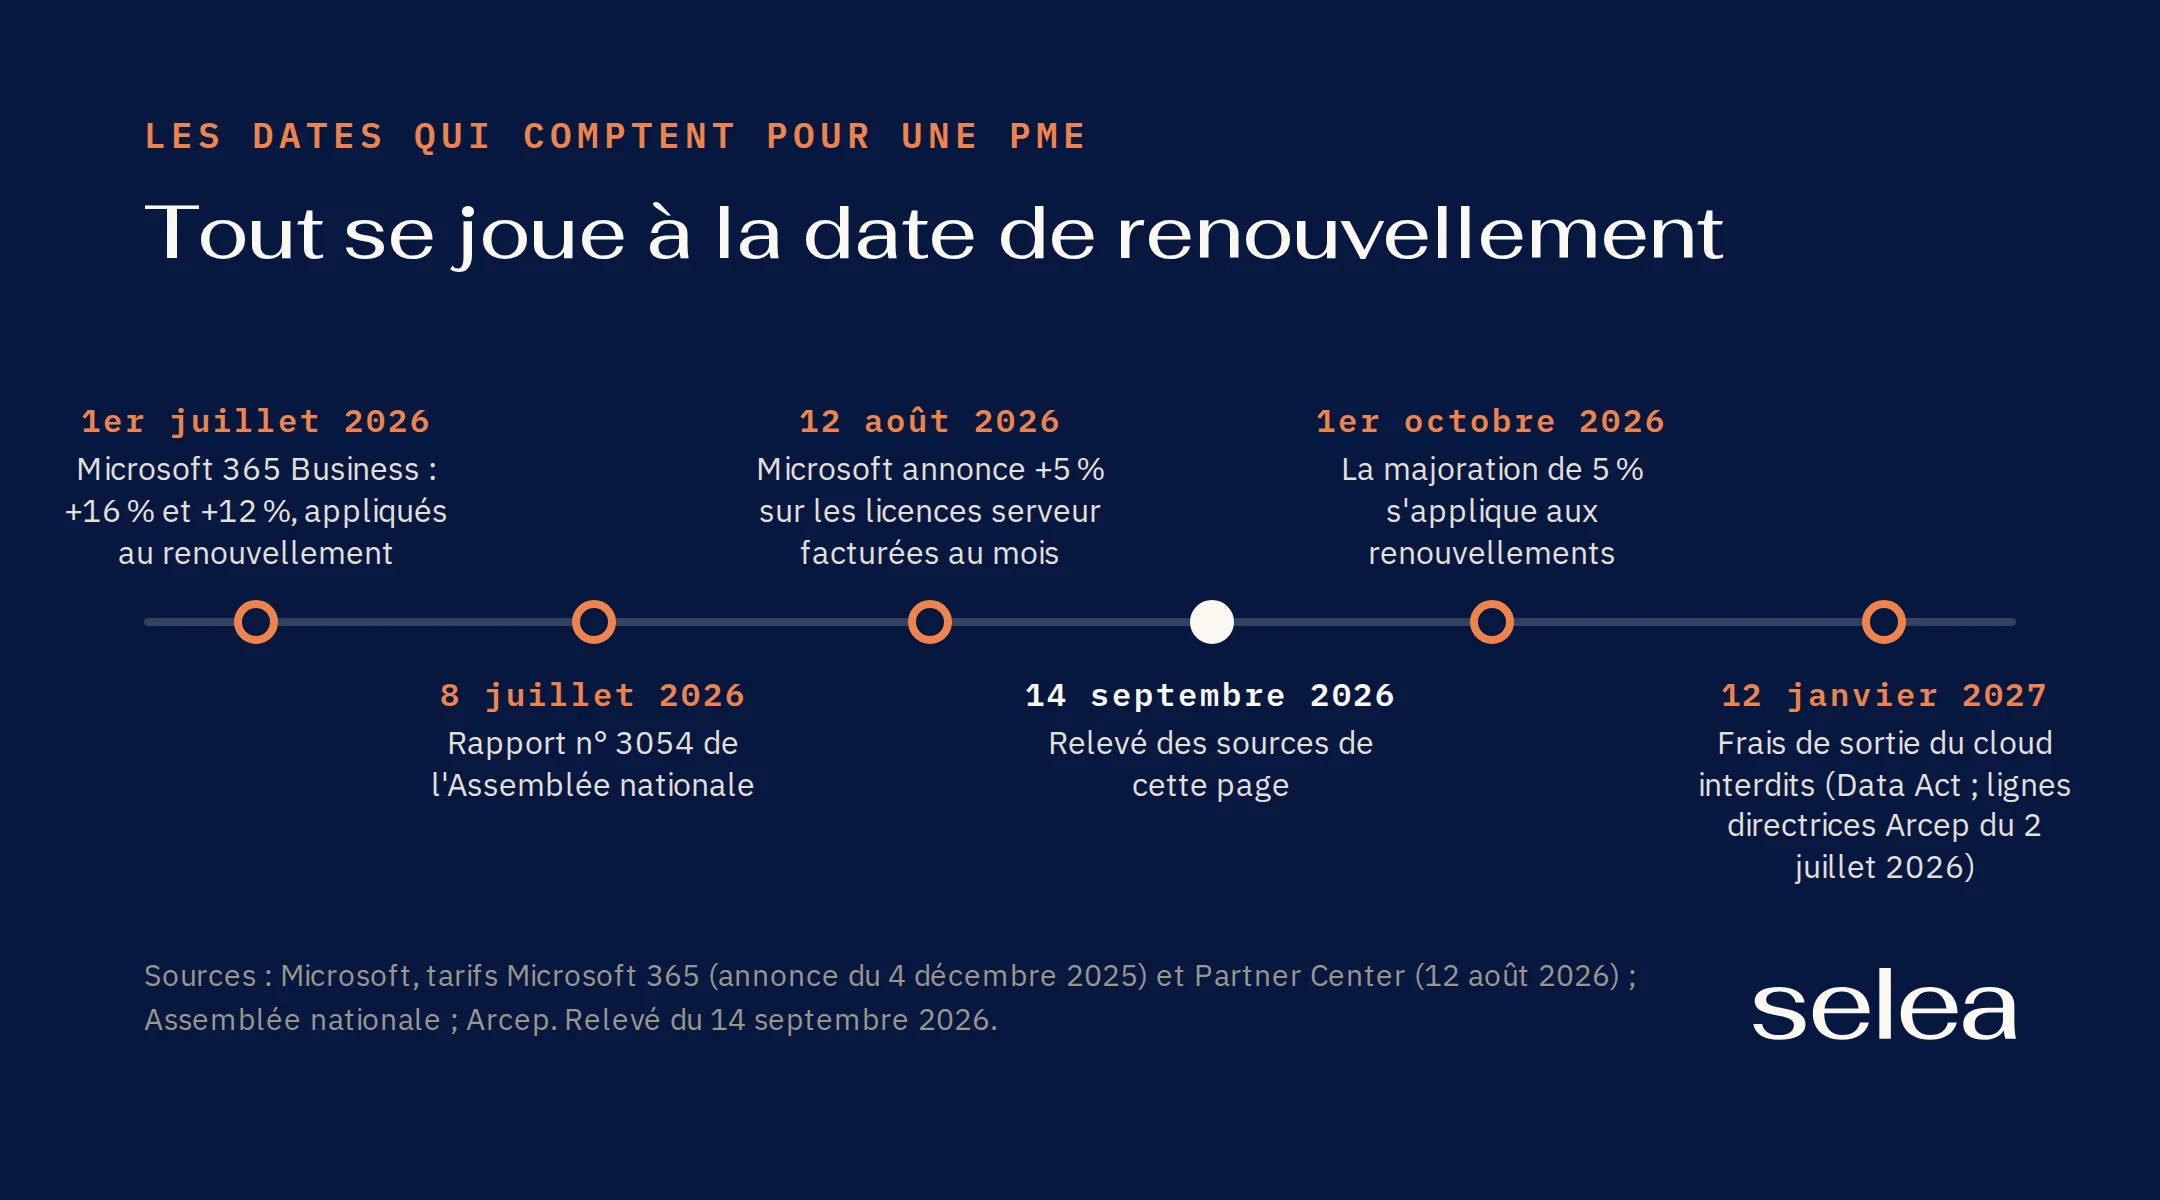
Prenons une entreprise de 30 salariés qui a fait, il y a 5 ou 6 ans, le choix le plus raisonnable qui s'offrait à elle : une suite bureautique en abonnement, avec la messagerie, la visioconférence et le partage de fichiers du même éditeur, un serveur de fichiers et d'applications chez un prestataire local, un CRM en ligne. Ce cas est un archétype et non un client. Sa pile logicielle est, poste pour poste, celle qu'un ministère décrit dans ses réponses à la commission. La différence est ailleurs : le ministère a une direction des systèmes d'information, fonction que les PME n'ont pas, un marché négocié et une centrale d'achat qui, depuis son contrat d'objectifs du 2 juin 2026, doit proposer un accompagnement « à la sortie d'Office 365, d'Oracle et de VMware ». L'entreprise a un revendeur et une date de renouvellement.
Or c'est à cette date que tout se joue. Depuis le 1er juillet 2026, Microsoft a relevé ses tarifs Microsoft 365 : le plan Business Basic passe de 6 à 7 dollars par utilisateur et par mois, soit 16 %, et le plan Business Standard de 12,50 à 14 dollars, soit 12 %, avec cette précision que « les clients existants restent au tarif actuel jusqu'au renouvellement ». Dans son annonce du 12 août aux revendeurs, l'éditeur a indiqué qu'à compter du 1er octobre les abonnements logiciels à engagement annuel facturés mensuellement, Windows Server, SQL Server, licences d'accès client, seraient majorés de 5 %, là encore au renouvellement. Pour l'entreprise de l'exemple, 30 licences Business Standard renouvelées cet automne représentent 540 dollars de plus par an, avant le serveur, avant le CRM, et sans qu'aucune fonctionnalité demandée ne l'ait justifié (le calcul est le nôtre, à partir des tarifs publics en dollars). Le rapport parle d'une hausse « unilatérale » ; le dirigeant la découvre dans un courriel de son prestataire, à 3 semaines de l'échéance, quand il n'est plus temps de comparer.
La cartographie de la pile logicielle
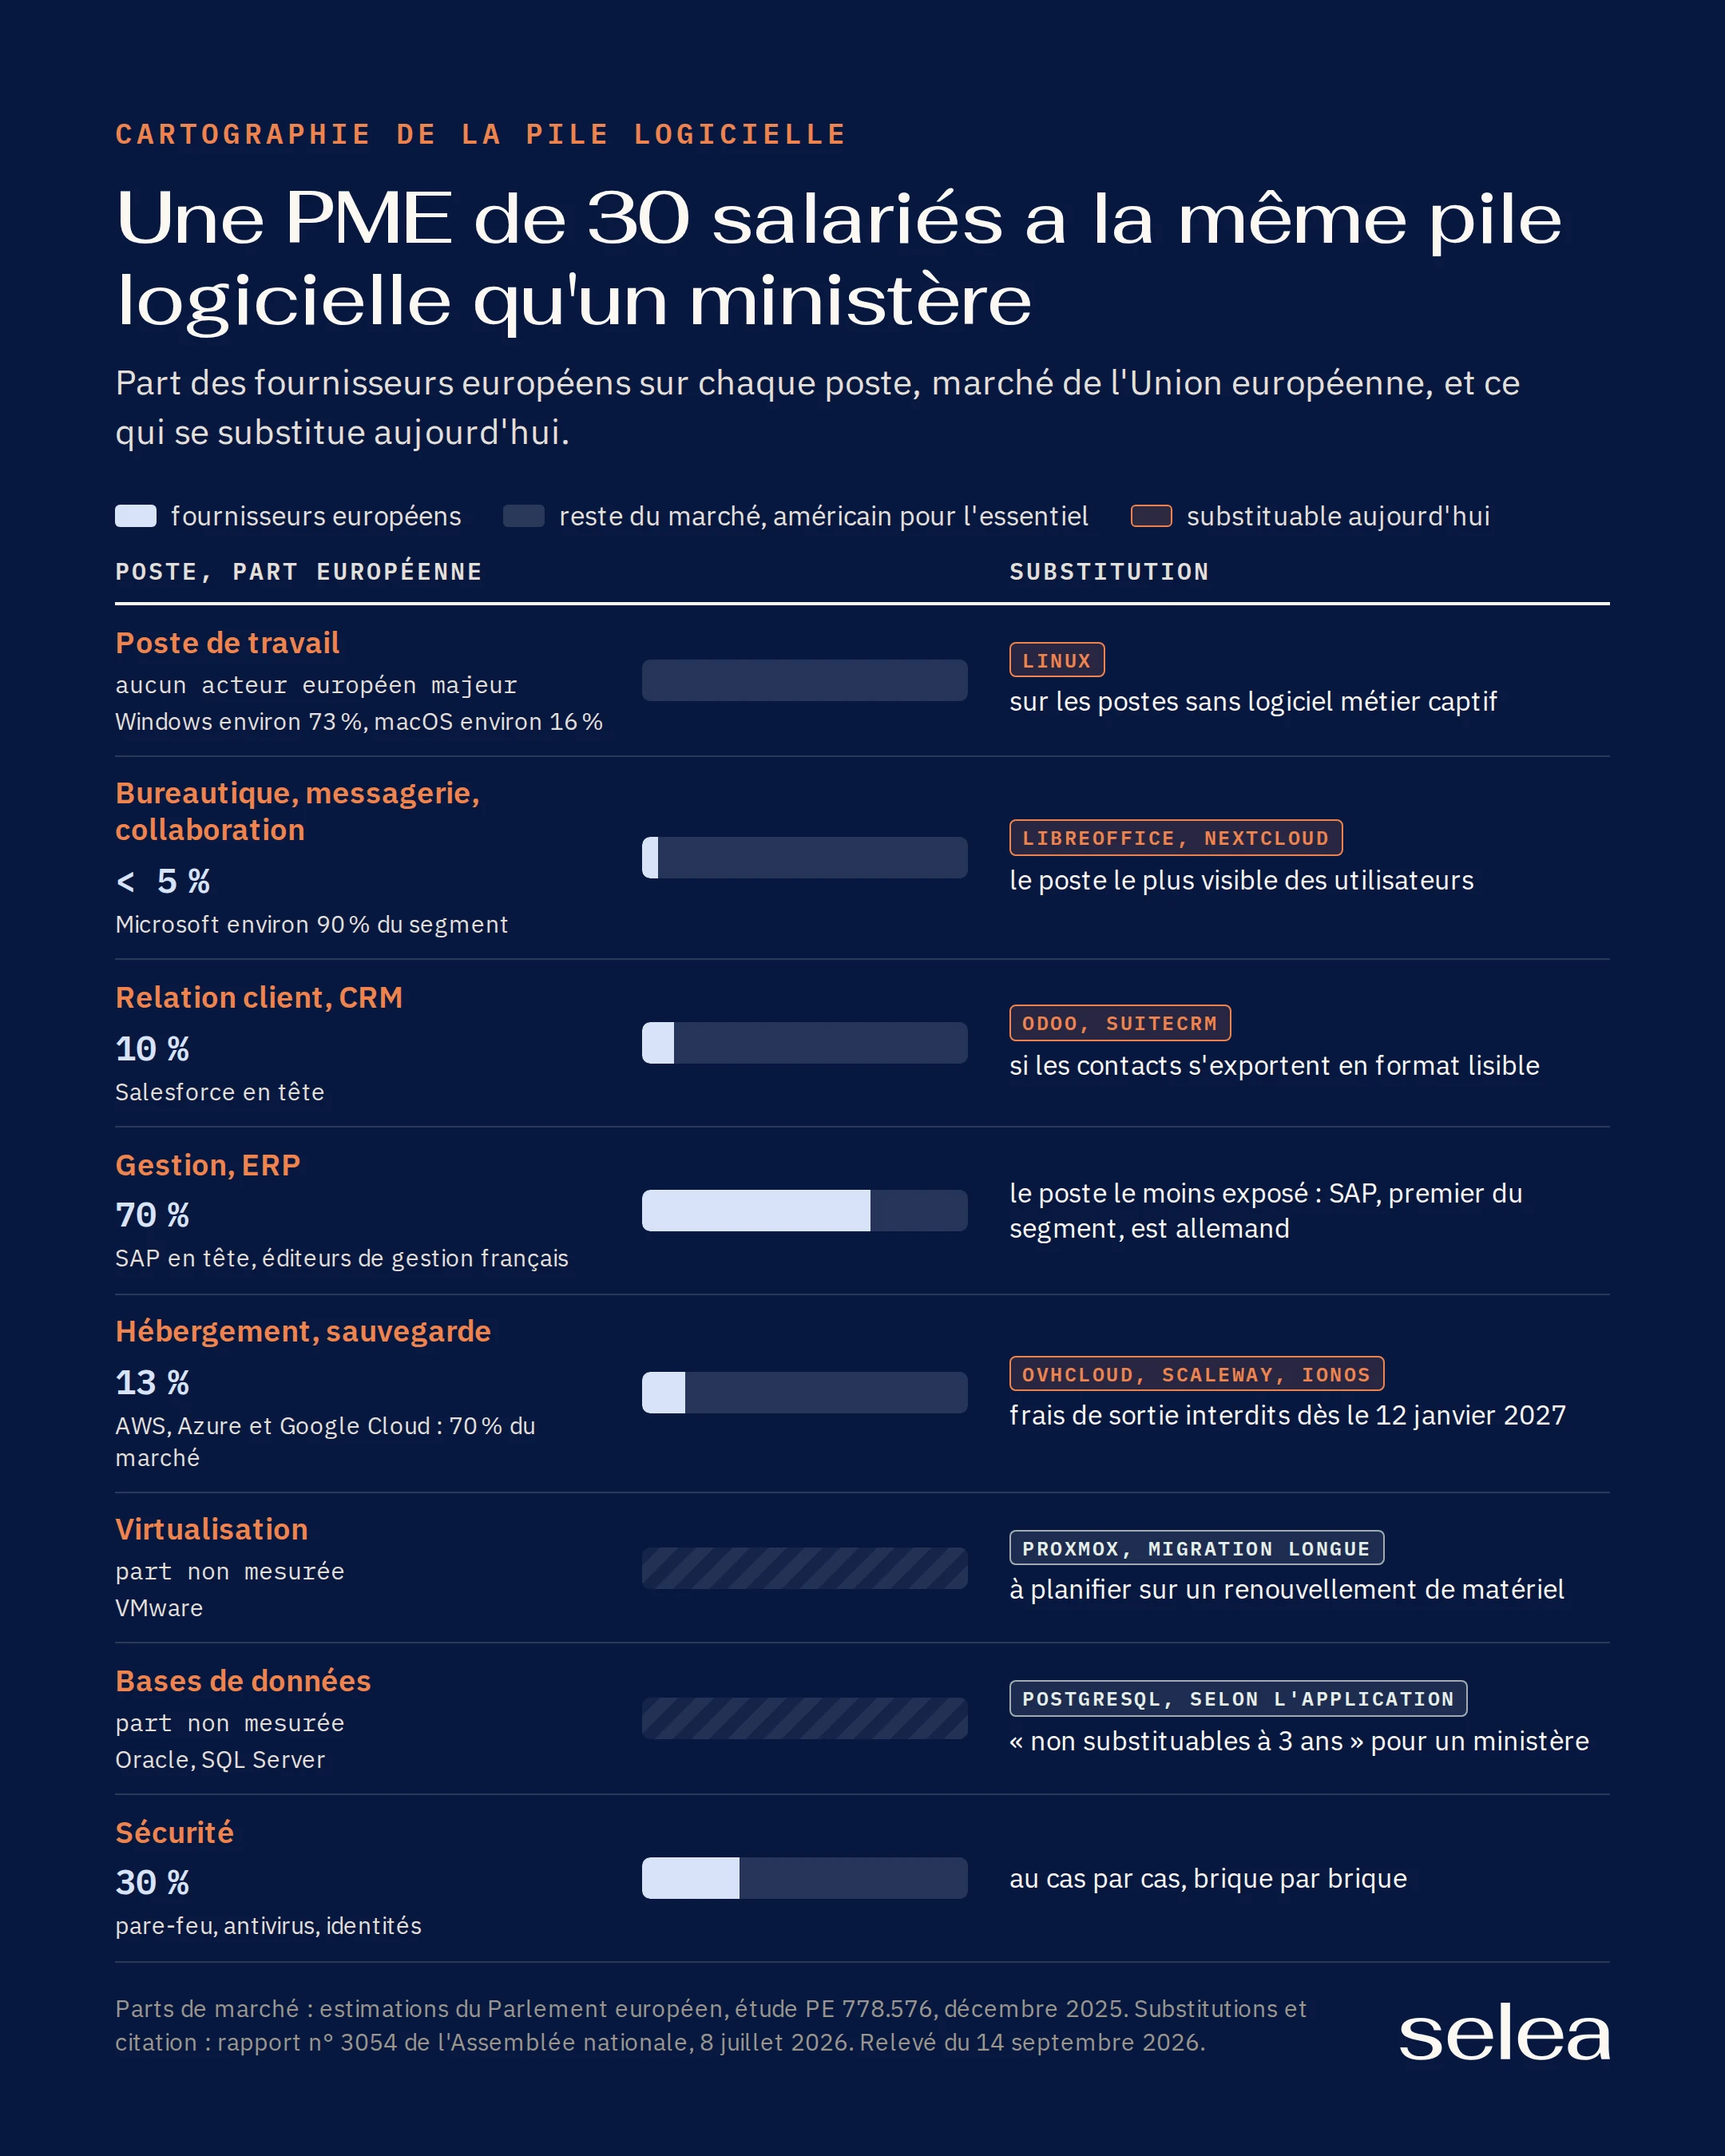
C'est le document que nous établissons avec une entreprise en mission de conseil, avant toute décision, et il tient sur une page. Pour chaque poste, trois questions : qui fournit, quelle part de ce marché reste à des fournisseurs européens, et ce qui se substitue aujourd'hui sans reconstruire l'entreprise. Les parts de marché ci-dessous sont les estimations du Parlement européen pour l'Union ; les alternatives sont celles que ses auteurs ou les auditions de la commission nomment, avec la réserve qu'ils formulent eux-mêmes sur leur diffusion.
| Poste et part des fournisseurs européens | Ce qu'on y trouve le plus souvent | Substituable dès aujourd'hui |
|---|---|---|
| Poste de travail aucun acteur européen |
Windows, environ 73 % des postes en Europe, macOS environ 16 % | Linux sur les postes sans logiciel métier captif ; la DINUM a annoncé en avril 2026 sa propre sortie de Windows et coordonne un plan interministériel de réduction des dépendances extra-européennes |
| Bureautique et messagerie moins de 5 % |
Microsoft 365, Google Workspace ; Microsoft détient environ 90 % du segment | LibreOffice, OnlyOffice ou Collabora pour les documents, Nextcloud pour le partage de fichiers, à diffusion encore limitée hors secteur public ; c'est le poste le plus visible des utilisateurs, donc celui où la conduite du changement pèse le plus |
| Relation client, CRM environ 10 % |
Salesforce en tête, aucun autre acteur au-delà de 10 % du segment | Odoo, SuiteCRM ; la substitution dépend d'abord de la possibilité d'exporter ses contacts et son historique dans un format lisible |
| Gestion, comptabilité, paie majoritaire |
Sage, l'éditeur le plus répandu chez les TPE et PME, et les éditeurs français de gestion ; SAP sur les ERP | Le poste le moins exposé : SAP, premier éditeur du segment, est allemand, et les éditeurs de gestion des PME sont français ou développent en France |
| Hébergement, sauvegarde 13 % |
AWS, Microsoft Azure, Google Cloud, souvent revendus par un prestataire local | OVHcloud, Scaleway, IONOS, Hetzner ; à partir du 12 janvier 2027, les frais de changement de fournisseur sont interdits par le règlement européen sur les données, l'Arcep en a publié les lignes directrices le 2 juillet 2026 |
| Virtualisation du serveur non mesurée |
VMware | Proxmox, que le ministère de l'Éducation nationale expérimente ; migration longue, à planifier sur un renouvellement de matériel |
| Bases de données non mesurée |
Oracle, SQL Server | PostgreSQL, MariaDB ; substituable seulement si l'application métier qui repose dessus le permet |
| Sécurité environ 30 % |
Pare-feu, antivirus, gestion des identités | Des éditeurs français et européens existent sur chaque brique, la part européenne étant portée par les prestataires de services ; à examiner au cas par cas |
Deux lectures ressortent de ce tableau. La première : les postes où l'entreprise de 30 salariés est la plus dépendante, le poste de travail et la bureautique, sont aussi ceux où les administrations viennent d'engager leur sortie, ce qui signifie que les outils, les prestataires et les retours d'expérience vont exister à l'échelle nationale dans les 2 ou 3 années qui viennent. La seconde : la substitution n'est presque jamais une question d'outil, c'est une question de données. Une entreprise qui peut exporter ses documents, ses courriels, ses contacts et son historique commercial dans un format ouvert est libre, quel que soit son fournisseur ; une entreprise qui ne le peut pas est captive, quel que soit le prix.
Ce qui se fait en une demi-journée, avant toute décision
L'inventaire ne demande ni outil ni prestataire, seulement les factures des 12 derniers mois et l'accès au compte d'administration de chaque service.
- Lister chaque abonnement avec son éditeur, son nombre de licences, sa date de renouvellement et son mode de facturation, mensuel ou annuel : c'est le mode de facturation que visent les hausses de cet automne.
- Vérifier qui détient les droits d'administration de chaque service, l'entreprise ou son prestataire, et qui recevrait le courriel de renouvellement.
- Tester un export réel : les documents, les boîtes de courriel et la base de contacts sortent-ils dans un format qu'un autre outil lit sans conversion ?
- Séparer les logiciels métier des outils génériques : les premiers sont sans équivalent, les seconds en ont plusieurs, et la dépendance qui coûte est presque toujours dans la seconde colonne.
- Reporter le tout sur le tableau ci-dessus, poste par poste, et lire les dates : la décision se prend 3 mois avant un renouvellement, pas 3 semaines.
Une entreprise qui a fait ce travail négocie autrement avec son revendeur, même si elle ne change rien. La commission le dit des administrations dans ses propres termes : le prix monte « sans crainte de basculement vers la concurrence ». La crainte se construit, et elle commence par un inventaire.
Note de méthode
- Le rapport de la commission d'enquête mesure les administrations et non les entreprises : les 79 % portent sur les 50 premiers fournisseurs de l'UGAP, et les 1,5 milliard d'euros sont une extrapolation à partir de la part de marché déclarée par la centrale, ce que le rapport signale lui-même.
- L'étude du Parlement européen, PE 778.576, reprend pour les dépenses de logiciel l'estimation d'Asterès pour le Cigref d'avril 2025 ; nous citons la décomposition donnée par l'étude de mai 2026 du même cabinet, 400 milliards de dépenses dont 330 vers des entreprises américaines, et son enquête auprès de 54 directeurs du numérique, échantillon étroit et composé de grandes organisations.
- Les parts de marché du tableau sont les estimations des auteurs de l'étude européenne, établies à partir de cabinets d'études de marché et données comme des ordres de grandeur.
- Les tarifs Microsoft sont les prix publics en dollars, l'éditeur annonçant des ajustements par marché ; l'entreprise de 30 salariés est un archétype construit pour la démonstration, et le calcul de 540 dollars est le nôtre.
- Le relevé de couverture qui fonde cette page, une quinzaine d'articles français sur le rapport et aucun sur les entreprises privées, passe par un index qui sous-représente la presse régionale et les contenus payants : il dit ce que nous avons trouvé, non ce qui n'existe pas.

Alexandre Vannier